Kryzys nad Sekwaną uderza w finanse publiczne
Październik 2026 roku zapisuje się jako wyjątkowo trudny moment dla stabilności fiskalnej w Europie. Gdy Paryż i inne duże miasta toną w chaosie protestów, rynki finansowe wysyłają jasny, bezwzględny sygnał ostrzegawczy. Rentowność francuskich obligacji skarbowych (OAT) o dziesięcioletnim terminie zapadalności przebiła psychologiczną granicę 5%. Tak drogo Francja nie pożyczała pieniędzy od 2002 roku – czyli od blisko ćwierć wieku.
Zamieszki i gniew społeczny wokół kosztów życia to tylko wierzchołek góry lodowej. Prawdziwy dramat rozgrywa się w gabinetach inwestorów, którzy z coraz większym niepokojem patrzą na gigantyczne dziury w budżecie państwa. Dług publiczny kraju zbliżył się do poziomu 119% PKB, a deficyt sektora finansów publicznych wciąż oscyluje wokół 5,4%.
Premia za ryzyko najwyższa od kryzysu w strefie euro
Inwestorzy nie chcą już dłużej przymykać oka na polityczny impas w parlamencie oraz problemy słabego rządu z przeforsowaniem oszczędności. Różnica w oprocentowaniu między francuskimi obligacjami a bezpiecznymi niemieckimi Bundami – tzw. spread – skoczyła powyżej 170 punktów bazowych. Takie napięcia na rynku długu notowano ostatnio w 2011 roku, podczas pamiętnego kryzysu zadłużeniowego w strefie euro.
- Rentowność 10-letnich obligacji Francji: ok. 5,1%
- Dług publiczny general government: blisko 3,6 bln euro (119% PKB)
- Spread OAT-Bund: powyżej 170 pb (najwięcej od 15 lat)
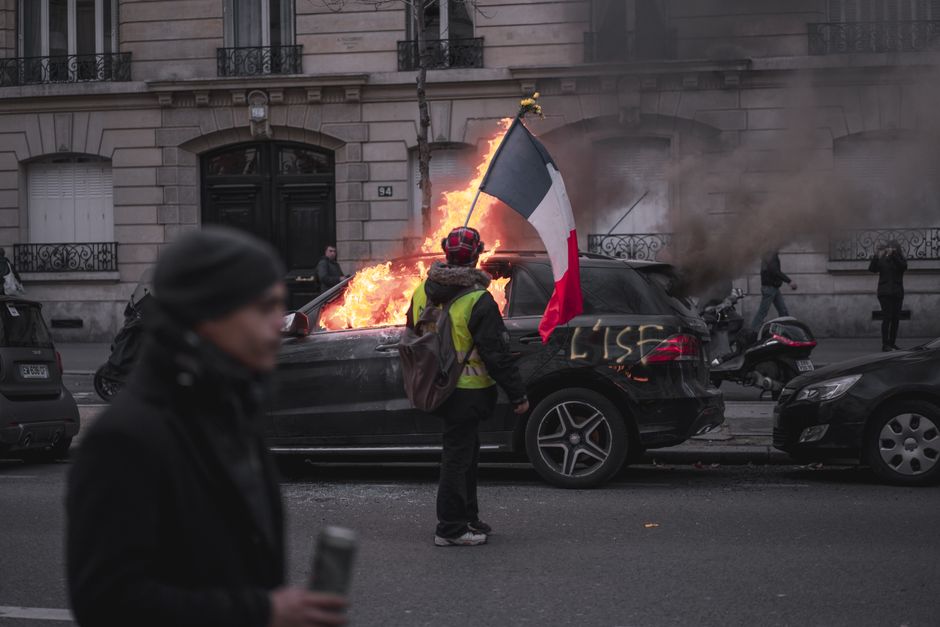
Rząd w Paryżu utknął w politycznym klinczu. Brak stabilnej większości w parlamencie skutecznie blokuje konieczne reformy, w tym niezwykle drażliwe zmiany emerytalne czy cięcia wydatków szacowane na dziesiątki miliardów euro. Rynek nie wierzy już w obietnice bez pokrycia. Każda kolejna fala zamieszek na ulicach sprawia, że kapitał ucieka z francuskich aktywów w stronę bezpieczniejszych przystani.
Źródło: Puls Biznesu – portal biznesowy
KOMENTARZE