Wysokie obroty, twarde koszty
Szybki wzrost rzadko bywa darmowy. Przekonuje się o tym Creotech Instruments — polski lider technologiczny i kosmiczny debiutujący na głównym parkiecie GPW. Choć rynek z niecierpliwością spogląda w stronę najnowszych raportów, eksperci studzą hurraoptymizm.
Z szacunków analitycznych, w tym opinii Krzysztofa Radojewskiego z Noble Securities, wynika, że pierwsza połowa roku może zamknąć się przychodami zbliżonymi do tych z analogicznego okresu ubiegłego roku. Gdzie szukać haczyka? Koszty związane z gwałtowną ekspansją i realizacją gigantycznych kontraktów zjadają sporą część wypracowywanej marży.
Kosmiczne ambicje a proza bilansu
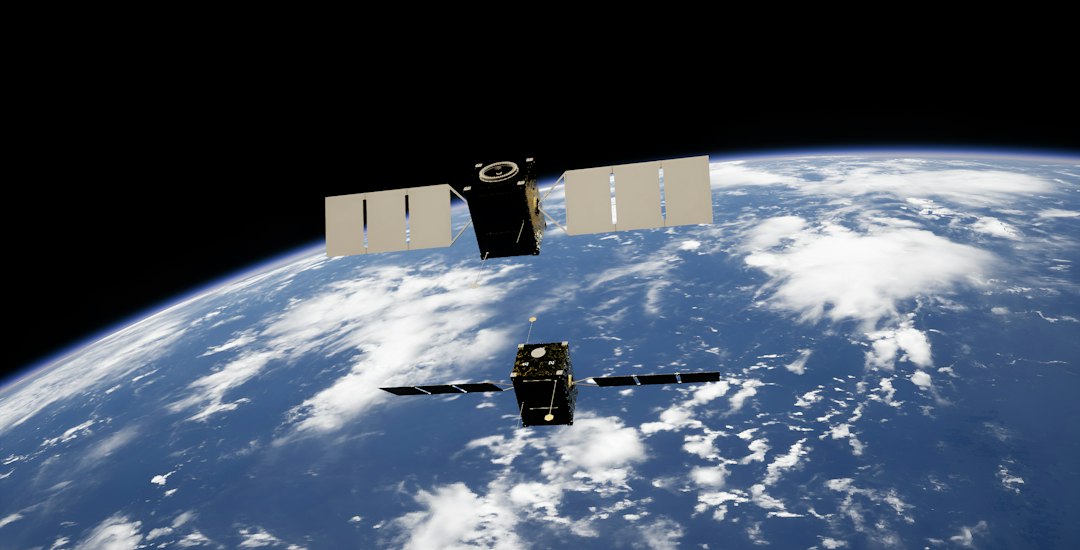
Skala działalności Creotechu zmieniła się nie do poznania odkąd spółka zaczęła rozpychać się łokciami w europejskim sektorze satelitarnym. Realizacja flagowych projektów, takich jak kontrakt Mikroglob dla Agencji Uzbrojenia czy misja CAMILA, wymaga gigantycznych nakładów na R&D, rozbudowę zaplecza inżynieryjnego oraz logistykę.
Inwestorzy muszą brać pod uwagę specyfikę branży. Przychody w przetargach kosmicznych nie płyną szerokim, równym strumieniem co miesiąc. Są uzależnione od trudnych do przewidzenia kamieni milowych.
- Rozpoznawanie wpływów bywa nierównomierne w ujęciu kwartalnym.
- Skalowanie biznesu generuje stałą presję kosztową na rentowność operacyjną.
- Wydzielenie segmentu kwantowego do osobnego podmiotu (Creotech Quantum) mocno przebudowało strukturę aktywów.
Czego oczekuje giełda?
Rynek nie lubi próżni, a notowania spółki żywią się oczekiwaniami. Analitycy podkreślają, że obecna faza rozwoju Creotechu to typowy okres przejściowy. Płacenie „frycowego” za wejście do europejskiej ekstraklasy technologicznej musi kosztować. Pytanie brzmi nie *czy* koszty rosną, ale *jak szybko* przełoży się to na stabilną, powtarzalną rentowność w kolejnych latach.
Źródło: Puls Biznesu – portal biznesowy
KOMENTARZE